NICKEL CORRIDOR · STANDARDS DESK
Brief date 2026-08-27 · 18-month window · CSDDD × Battery Passport × ASEAN principles
← Back to Insights
Asia ESG Awakening · WA-2026-08-27 · 62% · 18-month window · 3.6x cost multiple
CLICK TO READ THE FULL DETAILS
WA-2026-08-27 · Standards desk · Producer sovereignty

Asia ESG
Awakening.

THE PRODUCER STANDARD, NOT THE SCORE · AN 18-MONTH WINDOW
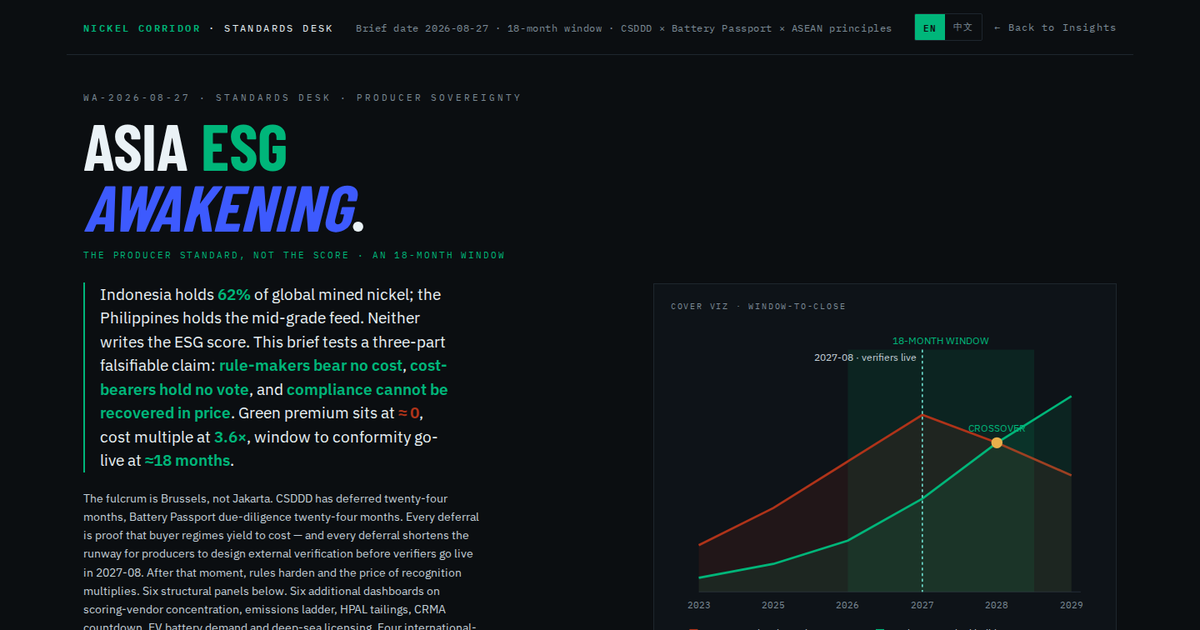
Indonesia holds 62% of global mined nickel; the Philippines holds the mid-grade feed. Neither writes the ESG score. This brief tests a three-part falsifiable claim: rule-makers bear no cost, cost-bearers hold no vote, and compliance cannot be recovered in price. Green premium sits at ≈ 0, cost multiple at 3.6×, window to conformity go-live at ≈18 months.

The fulcrum is Brussels, not Jakarta.

COVER VIZ · WINDOW-TO-CLOSE
2023 2025 2026 2027 2028 2029 18-MONTH WINDOW CROSSOVER 2027-08 · verifiers live Western regime intensity Producer standard build-out
印尼镍供应份额
62%
全球原生镍
窗口剩余
18M
至合规评定上线
CSDDD 期限外推
+24M
2027 → 2029
电池尽调外推
+24M
2025 → 2027
绿镍溢价
≈0
未形成定价层
合规成本倍数
3.6x
对标西方体系
OPENING ANCHOR
场景即证据

雅加达 Mega Kuningan 的咖啡店,马尼拉 Greenbelt 3 的餐厅。两地谈的是同一件事:不再争论标准是否公平,而是开始生产标准。这是位置迁移——从被评分者,走向规则的共同定义者。

核心命题需要重写。“ESG 被武器化”是修辞,进不了尽调报告。可证伪的表述是三段式:制定方不担成本;承担方不参与制定;成本无法在售价中回收。三句都能用数字检验,“武器化”不能。

THESIS STRENGTH
三项命题的证据强度
制定权跟随买方而非资源 84 西方标准正在自我退坡 91 产地标准求互认而非替代 88 “无矿无技术即无规则权” 27

第四项是原始论述中最脆弱的一环。标准的权力来源不是资源禀赋,而是付钱的一方:采购、承保、放贷、整车厂长协。以资源禀赋论证规则权,会被买方一句话推翻。

POWER SPLIT
规则制定权归属
78% 买方侧占比
RECOVERY
合规成本可回收比例
9% 售价回收
BUILD-OUT
产地标准成熟度
41% 体系完成度
FULCRUM
支点在布鲁塞尔,不在雅加达

最有力的证据不是产地宣言,而是买方规则的连续让步:范围收窄、期限外推、指引延后。所谓不可动摇的准入门槛,同样对成本让步。窗口在合格评定上线前关闭,过了那一刻规则固化,互认成本按倍数上升。

SEQUENCE
监管与产地建制时序
窗口期 18 个月 2023 2024 2025 2026 2027 2028 2029 EU ASEAN 电池法规生效 CSDDD 通过 停表指令 电池尽调推迟至 2027-08 Omnibus I 生效 · 范围收窄 委员会尽调指引 电池护照适用 供应链尽调适用 CSDDD 合规期限 东盟可持续矿产原则 IndoPhil 走廊签署 产地 ESG 问卷草案 等效性磋商窗口
REGIME INDEX
约束强度与建设强度
0 25 50 75 100 20 22 24 26 28 29 交叉区 西方标准约束强度 产地标准建设强度

两条曲线在窗口期内交叉:西方体系由扩张转入执行并同时收窄,产地体系由零进入建制期。交叉点不是胜负,是谈判条件成熟的时点。

CHECKPOINTS
窗口期内的硬节点
电池护照适用2027-02
供应链尽职调查适用2027-08
第三方验证机构须就位2027-08
CSDDD 合规期限2029-07
窗口剩余≈18 M

节点即议程。产地标准若未能在验证机构就位前完成外部验证设计,只能以自我认证入市,而自我认证在定价上等同折价。

ARCHITECTURE
三层结构,而非二元对立
买方采购 融资与保险 终端 OEM 需求 资源禀赋 运营现实 主权层 操作层 互认层 市场准入 定价与边界权 折价风险

主权层解决正当性,操作层解决可执行性,互认层解决定价。真正的战场在第三层:等效性谈判。另起炉灶不产生溢价,只产生折价;被承认的本地体系才同时具备成本优势与市场准入。

CAUSAL MAP
错配的六个成因
成本与制定权错配 制定成本外部化 披露型指标主导 验证方高度集中 审核重复叠加 溢价无法回收 边界划定权在买方

六条支线中,只有“披露型指标”与“边界划定权”能被产地标准直接改写;其余属市场结构,须经互认谈判间接处理。

READ
雷达图的读法

产地草案在成本与现场可执行两轴领先,第三方验证与市场认可两轴接近空白,而后者正是定价所依赖的。效率最高的一步不是重写指标,是补齐外部验证。

需补齐:外部验证员认证P0
需补齐:公开评级与申诉机制P0
需补齐:跨国交叉互查P1
可保留:现场指标与成本结构
BENCHMARK
三类体系能力对比
现场可执行 第三方验证 市场认可 成本可承受 覆盖广度 西方披露型 操作审核型 产地草案
GEOGRAPHY
走廊地理:矿点、政策节点与流向
5°S 0°N 5°N 10°N 15°N 20°N 25°N CHINA INDONESIA PHILIPPINES IndoPhil 走廊 · 标准协调轴 原矿与中间品流向 莫罗瓦利 ID · RKEF/HPAL 哈马黑拉 ID · 一体化园区 科纳韦 ID · 矿区 奥比岛 ID · HPAL 雅加达 政策节点 · 标准起草 苏里高 PH · 直运矿 巴拉望 PH · 社会许可 三描礼士 PH · 直运矿 马尼拉 政策节点 · 披露准则 华南 冶炼与终端需求 东南沿海 不锈钢与电池
READ
地理读数

走廊的物理结构决定标准的可执行边界。印尼矿冶同园,碳与尾矿落在同一法人内;菲律宾直运出矿,冶炼排放发生在境外。边界怎么划,责任就落在谁头上。

橙色虚线是标准协调轴,红线是实物流向。两者不重合:物流早已一体化,规则协调刚起步,价差生于这个时间差。

SUPPLY
供应集中度
印尼 62% 菲律宾 11% 俄罗斯 6% 新喀里多尼亚 5% 其他 16% 全球原生镍供应结构 · 份额

集中度既是筹码也是靶心:份额越高,谈判力越强,单点事件的反噬也越重。

UNIT COST
合规成本情景
0 10 20 30 3.1 5.4 8.9 菲律宾直运 5.6 9.2 15.4 印尼一体化 12.5 19.8 31.0 西方对标 合规成本 US$/t Ni · 情景区间(低/中/高)

对标西方体系的单位成本,中性情景约为直运矿结构的三到四倍。这是论点的量化基石:问题不是标准太严,而是成本结构与收入结构不匹配。

AUDIT LOAD
重复审核矩阵
披露 尾矿 社区 劳工 溯源 菲直运矿 3 2 4 1 2 3 印尼矿区 4 3 5 2 3 4 印尼冶炼 5 4 4 5 4 5 贸易环节 4 1 1 3 1 5 年度重复审核轮次(分析师估算)

冶炼环节的重复审核负荷最高。审核疲劳比成本更能说服运营层:同一口尾矿坝,一年被不同体系用不同表格问四到五遍。

CONVERSION
从标准到溢价的转化漏斗
100 标准发布 62 第三方验证到位 38 买方采纳 16 写入长协条款 4 实现价格溢价

漏斗末端接近于零。若溢价长期不成立,“成本无法回收”即被证实,核心命题成立;若溢价显著出现,论点须重写。这是唯一的证伪开关。

PREMIUM
溢价现实与目标
绿镍溢价(实际 vs 目标) 7 长协中写入 ESG 条款比例 22 买方接受产地验证比例 18

市场要求 ESG,却不为 ESG 付钱。这是全篇最锋利、也最易被数据推翻的一句,须持续监测而非一次性断言。

RISK MATRIX
风险矩阵(概率 × 影响 × 敞口)
0 0 25 25 50 50 75 75 100 100 自我认证折价 尾矿事件 社区封路停产 边界重划 欧盟重新收紧 中小矿出清 发生概率 → 影响强度 →

右上象限为不可承受区。自我认证折价概率最高且直接作用于售价;尾矿事件概率较低,却足以摧毁整套自主标准的可信度。

COUNTER-CASE
必须写进去的反面

其一,ESG 并非纯外部强加:尾矿、社区与劳工安全本身即经营风险。“先活着”若理解为压缩这三项,历史上多次导致停产、吊照与永久性减值。

其二,标准趋严抬高壁垒,利于已具规模者。反对主力是中小矿主与直运贸易商——产业内部分层,不是南北对立。

其三,自订、自评、自验的体系会被市场直接折价。承认并给出解法,比回避有力得多。

FALSIFIABLE CALLS
可证伪预测与检验时点
P-012027-08 前出现产地体系与买方体系的等效性正式磋商55% · 2027-08
P-02绿镍溢价维持在可忽略水平,不构成独立定价层65% · 2027-12
P-03走廊产出统一现场审核协议,而非仅是原则宣言40% · 2027-06
P-04买方通过重划核算边界,把冶炼排放责任推回产地58% · 2028-06
P-05中小直运矿商因合规成本退出,集中度进一步上升62% · 2029-12
ANALYTICS · SIX ADDITIONAL DASHBOARDS
Six additional dashboards on transmission

Where the standards battle actually settles into numbers.

A1 · SCORING VENDORS
Who owns the ESG rating market
MSCI32% Sustainalytics (Morningstar)27% ISS ESG16% S&P ESG12% Bloomberg ESG8% Other5% SHARE OF INSTITUTIONAL ESG SCREENING FLOWS · 2025 EST CR3 = 75% · Concentrated in three US/EU domiciles

Three vendors hold three-quarters of institutional ESG screening flow.

A2 · EMISSIONS LADDER
Nickel emissions by process route
13Sulfide 28HPAL (MHP) 45FeNi (China) 61NPI (RKEF) 78RKEF+Coal 92Converter tCO₂e per tonne of contained nickel · industry range

Coal-fed RKEF sits 5–6× above the sulfide baseline.

A3 · HPAL TAILINGS
Indonesia HPAL tailings volume
0 20 40 60 80 2020 2021 2022 2023 2024 2025 2026E 2027E 2028E million tonnes of moist HPAL tailings per year — Morowali + Weda + Konawe basins

Volume trajectory outruns any single-project mitigation.

A4 · CRMA COUNTDOWN
EU CRMA vs current EU sourcing
Extraction ≥10% 3% today Processing ≥40% 18% today Recycling ≥25% 9% today Single-country cap ≤65% 88% from ID today 0% 50% 100% Deadline 2030 · CRMA Article 5 targets · Nickel is strategic + critical

The gap is the recognition price.

A5 · DEMAND PULL
EV battery nickel demand · three chemistries
2024 2025 2026 2027 2028 2030 0 500 1000 1500 2000 NCM (high-Ni) NCA / Tesla LFP + Ni-Mn (upside) 1.9 Mt Ni 0.7 Mt Ni kt of contained Ni into battery cathodes · demand scenarios

Demand does not evaporate — it moves toward those who can be scored.

A6 · DEEP-SEA LICENSES
Deep-sea licenses · CCZ

17 exploration licences · 1.28M km² · Nauru + Tonga + China lead.

INTERNATIONAL MEDIA · FOUR VIDEO BRIEFINGS
How the world's press frames ASEAN nickel

The producer standard has to answer these frames, not ignore them.

BLOOMBERG ORIGINALS · 13:23
The Dirty, Deadly Side of China's Overseas Nickel Industry

How the demand side names the problem.

DW NEWS · 13:34
Concern grows over illegal nickel mining in Indonesia

The single most-cited image on Brussels risk desks.

FRANCE 24 · 3:48
The dark side of the nickel powering our electric cars

French regulators watch French-language coverage first.

CNA · 5:34
Fuelling the EV boom · The cost of Indonesia's nickel refineries

ASEAN-domiciled coverage of ASEAN reality.

◆ By Invitation Only
Get inside the Nickel Corridor.
53 PH shippers · 54 ID mines · 1,010 industry contacts.
Apply Now →